Les élus n'ont pas pu poser la base et les objectifs de la réforme fiscale
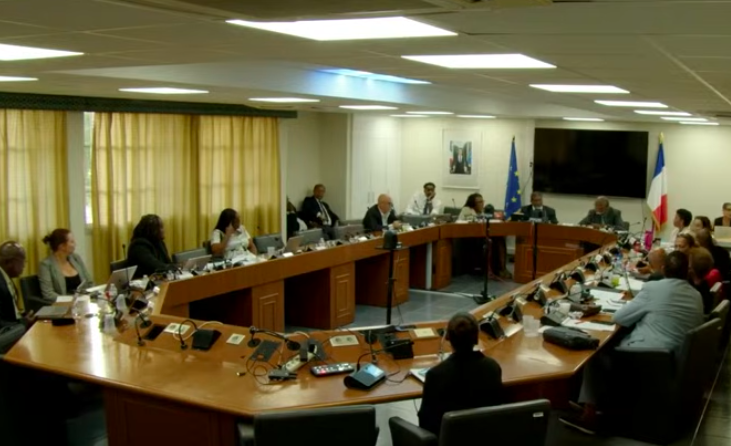
Le point numéro 8 inscrit à l'ordre du jour de la séance plénière du conseil territorial jeudi dernier a porté sur le cadre de la réforme fiscale que le président Louis Mussington et son équipe souhaitent mener. Après 1h30 de présentation et de discussions, les élus sont invités à voter ladite délibération. Cinq votent contre, onze pour et deux s'abstiennent.
Alors que le secrétaire de séance annonce l'adoption de la délibération, la conseillère territoriale Mélissa Rembotte lève la main pour soulever un point règlementaire : selon la loi organique, les délibérations du conseil territorial doivent être adoptées «à la majorité absolue des membres du conseil territorial». En l'occurence, elles doivent récolter au moins 12 voix. Une voix manque donc pour que la décision relative à la réforme fiscale soit adoptée. Louis Mussington a demandé confirmation à ses services et reporté cette délibération à un prochain conseil territorial.
Les échanges ont toutefois permis d'exposer les bases de la réforme fiscale, précisément les bases de la méthode. Jeudi dernier, il ne s'agissait en effet pas de décider de telle ou telle mesure mais d'établir une méthodologie ou «cadre» de travail.
Tout d'abord, il a été suggéré de valider les huit objectifs retenus par les élus de la majorité suite à un séminaire organisé en début d'année qui avait dressé un état des lieux de la fiscalité locale. Ces huit objectifs représentent en quelque sorte une feuille de route . Il sont :
- poser les conditions de réussite de la réforme en termes de moyens matériels et humains, élagage du Code,
- mise à jour de la norme fiscale en lien avec les activités touristiques,
- unifier l’imposition des résultats des entreprises,
- fournir un appui fiscal à la stratégie de développement économique posée par le STDEII (schéma de développement économique II),
- soutenir l’emploi par la fiscalité,
- favoriser la modernisation des infrastructures et des outils de production par une aide fiscale à l’investissement rénovée,
- recentrer l’impôt sur le revenu des personnes physiques.
Par ailleurs, Louis Mussington souhaite l'installation d'un comité qui réfléchirait aux dispositions à mettre en place pour atteindre les huit objectifs et élaborer précisément «des mesures fiscales, rénovées, simplifiées, mieux adaptées» au territoire. Ce comité serait composé du vice-président en charge de la fiscalité (il présiderait le comité), de deux élus du conseil territorial (un de la majorité et un de l'opposition), de représentants du CESC, de la CCISM, de la FIPCOM-Medef, de la FTPE et de la société civile (conseil de quartier), soit au total huit membres. Les services de l'Etat (DGFIP) participeraient aux travaux en tant que «consultants» selon leur volonté.
La durée de la réforme est estimée à trois ans. Aussi la durée de vie du comité sera-t-elle aussi de trois ans. Cela signifie qu'à l'issue des élections territoriales de mars 2027, de nouvelles personnes y siègeront.